GILMAR MENDES COLOCA O MERCADO FINANCEIRO CONTRA A PAREDE
Post do ministro sobre o caso Banco Master mira precatórios, bancos, corretoras, fundos, Banco Central e CVM e abre uma discussão sobre os limites da atuação do Judiciário sobre o sistema financeiro.
Uma publicação de Gilmar Mendes colocou o mercado financeiro diante de uma pergunta incômoda: até onde pode chegar o poder do Judiciário sobre bancos, fundos, corretoras e instituições responsáveis pela regulação do sistema financeiro?
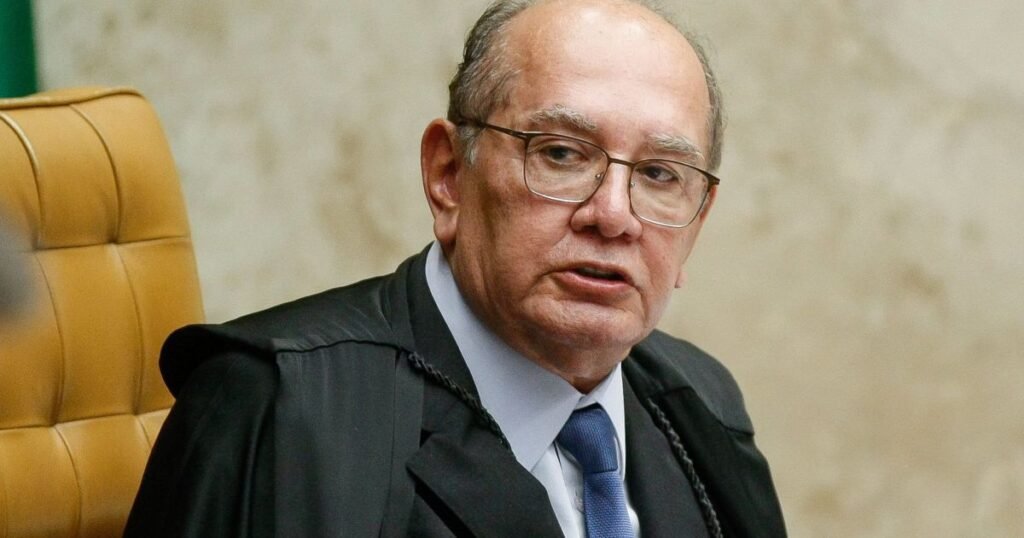
Em manifestação publicada neste domingo (27), o ministro do Supremo Tribunal Federal (STF) relacionou os desdobramentos do caso Banco Master a problemas que, segundo ele, ultrapassam os tribunais e atingem diretamente o funcionamento do mercado financeiro. Gilmar defendeu uma ampla revisão de precatórios, maior fiscalização do Banco Central e da Comissão de Valores Mobiliários (CVM), além de investigações sobre possíveis irregularidades envolvendo magistrados e advogados.
E foi além.
Ao afirmar que “o endereço do caso Master está também na Faria Lima”, Gilmar levou a discussão para o coração do mercado financeiro brasileiro.
A frase transforma uma investigação envolvendo um banco e créditos judiciais em uma discussão muito maior: quem deve fiscalizar, quem deve investigar e até onde pode ir a intervenção das instituições públicas sobre ativos que circulam no sistema financeiro?
O CASO MASTER E A ROTA DOS PRECATÓRIOS
Um dos pontos centrais da manifestação de Gilmar Mendes são os precatórios ligados ao setor sucroalcooleiro.
O ministro relacionou o caso à controvérsia envolvendo indenizações cobradas da União por empresas do setor em razão de políticas de preços adotadas nas décadas de 1980 e 1990.
A disputa pode representar um impacto de aproximadamente R$ 103,4 bilhões para a União, segundo estimativas relacionadas aos processos. Gilmar decidiu levar a discussão ao plenário do STF, em meio a divergências sobre a validade dos cálculos utilizados para essas indenizações.
O problema ganhou outra dimensão porque parte desses créditos judiciais passou a ter valor econômico no mercado.
Precatórios podem ser negociados, cedidos e utilizados em operações financeiras. Quando um crédito judicial passa a ser tratado como ativo financeiro, ele deixa de interessar apenas ao credor original e passa a envolver bancos, fundos, investidores e outros agentes.
É justamente nessa passagem entre Judiciário e mercado financeiro que está uma das questões mais delicadas levantadas pelo caso.
CNJ CANCELA 16 PRECATÓRIOS
A manifestação de Gilmar também ocorre depois de uma decisão da Corregedoria Nacional de Justiça envolvendo precatórios expedidos pelo Tribunal Regional Federal da 1ª Região (TRF-1).
O CNJ determinou o cancelamento de 16 precatórios relacionados ao setor sucroalcooleiro e a devolução de aproximadamente R$ 4,7 bilhões ao Tesouro Nacional, em decisão que apontou irregularidades relacionadas à expedição dos títulos.
Para Gilmar, esse episódio não deveria ser tratado como um caso isolado.
O ministro defendeu uma correição extraordinária em todos os Tribunais Regionais Federais, com atenção especial ao TRF-1, para identificar outros precatórios que possam apresentar irregularidades e revisar a fila de pagamentos da União.
É uma proposta que amplia significativamente o alcance da discussão.
A pergunta passa a ser: quantos outros créditos judiciais podem estar ligados a operações financeiras e quais deles precisam ser reavaliados?
O MERCADO FINANCEIRO ENTROU NO CENTRO DA DISCUSSÃO
É aqui que a manifestação de Gilmar Mendes ganha uma dimensão ainda maior.
Segundo o ministro, o problema não termina na emissão dos precatórios. Ele também envolve a maneira como esses créditos foram utilizados dentro do sistema financeiro.
Gilmar defendeu o fortalecimento da fiscalização do Banco Central e da CVM sobre a comercialização e utilização desses ativos. Também afirmou ser necessária a investigação criminal de eventuais envolvimentos de magistrados e advogados.
Na prática, isso significa colocar sob escrutínio uma cadeia que envolve:
Judiciário → precatórios → bancos → corretoras → fundos → investidores → órgãos reguladores.
E quanto maior essa cadeia, maior também o impacto potencial de qualquer decisão sobre os ativos envolvidos.
Um crédito judicial considerado válido pode representar patrimônio para uma empresa ou fundo.
Mas, se posteriormente uma decisão judicial questionar a origem, o cálculo ou a própria validade daquele crédito, o problema pode atingir todos os agentes que participaram da operação.
É justamente nesse ponto que aparece uma das maiores discussões econômicas do caso: como combater eventuais irregularidades sem criar insegurança jurídica para quem adquiriu ativos acreditando que eles eram válidos?
A FRASE QUE MIRou A FARIA LIMA
A expressão utilizada por Gilmar — “o endereço do caso Master está também na Faria Lima” — não passou despercebida.
A Faria Lima representa simbolicamente o centro do mercado financeiro brasileiro. Ao colocar o endereço da crise também ali, o ministro deixou claro que, em sua avaliação, a investigação não deveria ficar restrita aos tribunais ou ao Banco Master.
A discussão envolve o próprio funcionamento do mercado.
E isso muda o tamanho do problema.
Uma investigação sobre possíveis irregularidades em precatórios pode ser conduzida dentro dos limites de determinados processos.
Mas uma revisão ampla de créditos que já foram negociados pode gerar consequências para instituições que não participaram das irregularidades eventualmente investigadas.
É por isso que entram em cena conceitos como segurança jurídica, boa-fé, devido processo legal e previsibilidade regulatória.
A QUESTÃO DOS BANCOS, FUNDOS E INVESTIDORES
Existe ainda uma consequência econômica que precisa ser observada.
Quando bancos, fundos ou investidores compram créditos judiciais, eles avaliam o risco jurídico daquele ativo.
Se o mercado passa a entender que uma decisão judicial pode posteriormente invalidar operações realizadas anteriormente, o risco atribuído a esse tipo de ativo tende a se tornar uma variável ainda mais importante.
Isso pode alterar preços, descontos, liquidez e condições de financiamento.
Por outro lado, se existem efetivamente operações construídas sobre créditos irregulares, a fiscalização e a investigação são instrumentos legítimos para proteger o sistema e os recursos públicos.
O desafio institucional está justamente em separar uma coisa da outra:
combater irregularidades sem transformar a insegurança jurídica em um novo problema para o mercado.
NÃO É MAIS APENAS SOBRE O BANCO MASTER
Essa é talvez a principal mensagem da manifestação de Gilmar Mendes.
O caso começou envolvendo o Banco Master e suas operações.
Mas agora a discussão alcança:
- precatórios;
- tribunais federais;
- CNJ;
- STF;
- Banco Central;
- CVM;
- bancos;
- corretoras;
- fundos de investimento;
- investidores;
- advogados;
- magistrados;
- Ministério Público Federal;
- OAB;
- Conselho da Justiça Federal.
O próprio Gilmar defendeu uma atuação coordenada dessas instituições.
Ou seja: o caso Master deixou de ser apenas uma investigação sobre um banco.
Ele passou a expor uma discussão sobre como o Estado brasileiro cria, reconhece, paga, negocia e fiscaliza créditos judiciais que podem movimentar bilhões de reais.
A PERGUNTA QUE FICA
A manifestação de Gilmar Mendes abre uma questão que vai muito além do Banco Master:
até onde deve ir a atuação do Judiciário sobre o sistema financeiro quando existem suspeitas de irregularidades?
De um lado, está a necessidade de investigar operações suspeitas, proteger o dinheiro público e impedir que créditos eventualmente irregulares sejam transformados em ativos financeiros.
Do outro, está a necessidade de preservar a segurança jurídica daqueles que realizaram operações dentro das regras vigentes e que podem ser afetados posteriormente por decisões judiciais.
É nesse ponto que a frase ganha força editorial:
Gilmar Mendes coloca o mercado financeiro contra a parede.
Não necessariamente porque tenha declarado guerra ao mercado, mas porque sua manifestação coloca bancos, fundos, corretoras, investidores e órgãos reguladores diante de uma discussão que pode redefinir a forma como créditos judiciais circulam dentro do sistema financeiro brasileiro.
E a pergunta agora não é apenas quanto o caso Master pode custar.
A pergunta é quem poderá pagar a conta — e quais serão as novas regras do jogo.
NOTÍCIAS RELACIONADAS
 UE VÊ DIFÍCIL RETOMADA DA CARNE BOVINA BRASILEIRA EM MENOS DE DOIS ANOS
 ESTELA ARANHA: QUEM É A MINISTRA DO TSE QUE DECIDIU SOBRE A CADEIRA VAZIA DE LULA NO DEBATE DA GLOBO
 VOX BRASIL: FLÁVIO APARECE NUMERICAMENTE À FRENTE DE LULA NA RETA FINAL DO 1º TURNO